


“Sharq bahori” ipoteka krediti
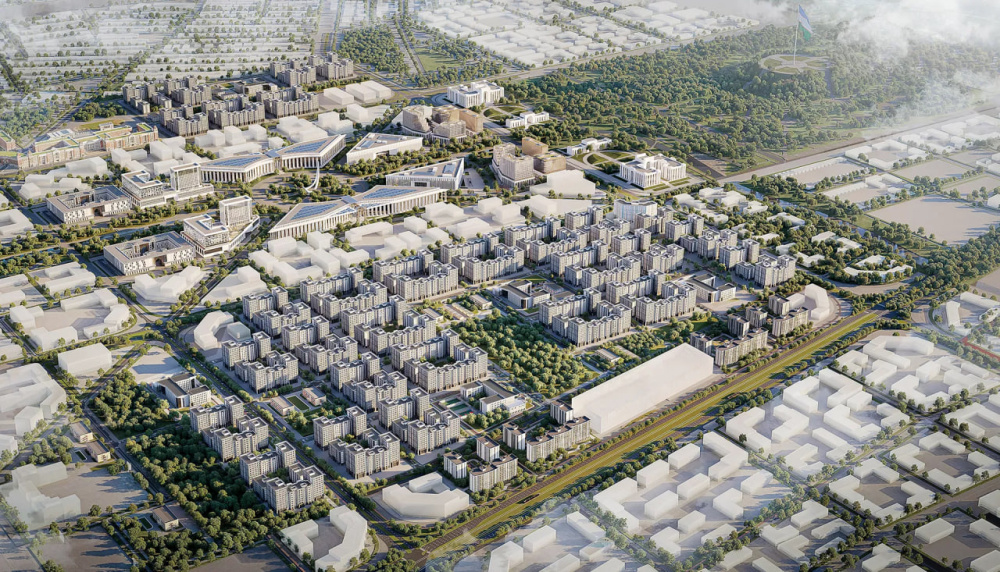
“Trastbank” xususiy aksiyadorlik banki Yangi Toshkent shahrini barpo etish direksiyasi tomonidan Toshkent viloyatining Toshkent shahriga tutash Yuqori Chirchiq va Oʻrta Chirchiq tumanlari hududida 19 720,9 ga maydonga qurilayotgan “Sharq bahori” turar joy majmuasidan kvartiralarni (jismoniy shaxslarga ulush kiritish asosida) sotib olish uchun ipoteka kreditlari ajratishni yo‘lga qo‘ydi.
Bank xizmatlari ofislarimizga tashrif buyuring va qisqa fursatda rasmiylashtirib, orzuyingizdagi xonadonga ega bo‘ling.
Kreditning imtiyozli davri mavjud emas.
“SHARQ BAHORI-1” IPOTEKA KREDITI SHARTLARI
|
№ |
Ko‘rsatkich nomi |
Shartlari |
|
|
1 |
Mijoz |
Jismoniy shaxs (O‘zbekiston Respublikasi fuqarosi) |
|
|
2 |
Kredit maqsadi |
Yangi Toshkent shahrini barpo etish direksiyasi davlat muassasasi tomonidan qurilayotgan “Sharq bahori” turar-joy majmuasidan uy-joy (xonadon) sotib olish |
|
|
3 |
Kreditning maksimal miqdori |
900,0 mln so‘mgacha |
|
|
3.1 |
Moliyalashtirish manbasidan kelib chiqib (Gibrid usulda) |
IMV resursidan |
Bank mablag‘idan |
|
420,0 mln so‘mgacha |
480,0 mln so‘mgacha |
||
|
Gibrid usulda ipoteka krediti ajratilmagan taqdirda IMV mablag‘lari hisobidan 480 mln so‘mgacha (bunda bank mablag‘lari hisobidan ipoteka krediti ajratilmaydi) |
|||
|
Kelgusida O‘zbekiston Respublikasi Prezidentining farmoni, qarori va/yoki Vazirlar Mahkamasining qarori bilan tasdiqlanadigan ipoteka kreditlarini qayta moliyalashtirishning eng ko‘p miqdori o‘zgargan taqdirda belgilangan limit summasi mos ravishda o‘zgaradi. |
|||
|
4 |
Boshlang‘ich badal |
IMV resursidan ajratiladigan qismi uchun |
Bank mablag‘idan ajratiladigan qismi uchun |
|
15 foiz |
20 foiz |
||
|
(bunda, auksion savdolarida kvartira qiymati bo‘yicha amalga oshirilgan to‘lovlar ham boshlang‘ich badal sifatida qabul qilinishi mumkin) |
|||
|
5 |
Yillik foiz stavkasi |
Doimiy daromadga ega bo‘lgan mijozlar uchun |
|
|
IMV resursidan |
Bank mablag‘idan |
||
|
16,8 foiz |
17 foiz |
||
|
O‘zini-o‘zi band qilgan mijozlar uchun |
|||
|
IMV resursidan |
Bank mablag‘idan |
||
|
16,8 foiz |
18 foiz |
||
|
5.1 |
Foizni hisoblashning sharti-o‘zgarmas yoki o‘zgaruvchan |
O‘zgaruvchan: Kredit hisobiga sotib olinayotgan kvartiraning kadastr xujjatlari rasmiylashtirilib, davlat ro‘yxatidan o‘tkazilgandan so‘ng, qarz oluvchi ushbu kvartirani 20 kun muddatda belgilangan tartibda bank hisobiga garovga taqdim qilmagan taqdirda, kreditning yillik foiz stavkasi (garovga qo‘yilgunga qadar) 25 foiz stavkaga o‘zgartiriladi. Mazkur shart kredit shartnomasida ko‘rsartilishi lozim. |
|
|
6 |
Muddati |
240 oydan ko‘p bo‘lmagan muddatga. |
|
|
7 |
Kredit oluvchi yoshiga bo‘lgan talab |
Kredit olish uchun murojaat qilgan kunida 18 yoshga to‘lgan va 60 yoshdan oshmagan (60 yosh ham kiradi) bo‘lishi. (Iqtisodiyot va moliya vazirligi tomonidan qayta moliyalashtirilayotgan vaqtida yoshi 60 yoshdan olmasligini hisobga olish zarur) |
|
|
8 |
Qarz oluvchilar/birgalikda qarz oluvchilar (jismoniy shaxslar) muvofiqlik mezonlari:
|
- doimiy ish joyiga, shu jumladan kredit bo‘yicha hisoblangan foizlarni va asosiy qarzni to‘lov jadvaliga muvofiq har oyda to‘lash uchun yetarli bo‘lgan daromad manbaiga ega bo‘lish; - qarz yuki ko‘rsatkichi 50 foizdan oshmasligi kerak. - ipoteka kreditini ajratishni ko‘rib chiqish vaqtida bank va boshqa kredit tashkilotlaridan muddati o‘tgan qarzdorligi mavjud bo‘lmasligi. -mazkur dastur doirasida ajratiladigan ipoteka kreditlaridan birinchi marotaba foydalanayotgan bo‘lishi (bunda, qarz oluvchi tomonidan 2024-yil 1-mayga qadar olingan ipoteka kreditlari inobatga olinmaydi) |
|
|
9 |
Kredit miqdorining uy-joy (garov) qiymatiga nisbati |
Iqtisodiyot va moliya vazirligi mablag‘lari hisobidan ajratiladigan qismi uchun
LTV≤85% |
Bankning o‘z mablag‘lari hisobidan ajratiladigan qismi uchun
LTV≤80%. |
|
10 |
Uy-joylarni topshirish (garov sifatida bankka taqdim qilish) |
2027 yil II chorak yakuniga qadar |
|
|
11 |
To‘lov usuli |
Annuitet yoki differensial usulda |
|
|
12 |
Birgalikda qarz oluvchilar soni |
4 nafargacha |
|
|
13 |
Ta’minot |
- Kredit hisobiga sotib olinayotgan uy-joy (xonadon) - Kredit hisobiga sotib olinayotgan uyning qurilish ishlari yakunlanib, kadastr hujjatlari rasmiylashtrilib garov sifatida taqdim qilinguniga qadar Yangi Toshkent shahrini barpo etish direksiyasining kredit summasining 125 foizidan kam bo‘lmagan miqdordagi kafilligi qabul qilinadi. Qurilish ishlari yakunlanib, kadastr hujjatlari rasmiylashtirilganidan so‘ng, kredit bo‘yicha ta’minot ushbu uy-joyning ipotekasiga almashtiriladi. |
|
|
14 |
Boshqa shartlar |
1. Mijozga ipoteka krediti ajratilgan muddatdan to kadastr hujjatlari to‘liq rasmiylashtirilib kredit hisobiga sotib olinayotgan uy-joy (kvartira)garov ta’minotiga qo‘yilgunga qadar bo‘lgan kredit davri davomida mijozning kredit to‘lovlarini uzluksiz 90 (to‘qson) kun kechiktirishi mijoz bilan tuzilgan ipoteka krediti shartnomasini bank tomonidan bir tomonlama bekor qilinishiga hamda kredit to‘lovlarini “Yangi Toshkent shahrini barpo etish direksiyasi” hisobidan to‘liq so‘ndirilishiga asos bo‘ladi. |
|
“SHARQ BAHORI-2” IPOTEKA KREDITI SHARTLARI
|
№ |
Ko‘rsatkich nomi |
Shartlari |
|
|
1 |
Mijoz |
Jismoniy shaxs (O‘zbekiston Respublikasi fuqarosi) |
|
|
2 |
Kredit maqsadi |
Yangi Toshkent shahrini barpo etish direksiyasi davlat muassasasi tomonidan qurilayotgan “Sharq bahori” turar joy majmuasidan uy-joy (xonadon) sotib olish |
|
|
3 |
Kreditning maksimal miqdori |
800,0 mln so‘mdan ko‘p bo‘lmagan miqdorda |
|
|
4 |
Moliyalashtirish manbai |
Bankning o‘z mablag‘lari hisobidan |
|
|
5 |
Muddati |
120 oydan ko‘p bo‘lmagan muddatga |
|
|
6 |
Boshlang‘ich badal
|
Doimiy daromadga ega bo‘lganlar uchun |
O‘zini-o‘zi band qilganlar uchun |
|
20 foiz |
20 foiz |
||
|
(bunda, auksion savdolarida kvartira qiymati bo‘yicha amalga oshirilgan to‘lovlar ham boshlang‘ich badal sifatida qabul qilinishi mumkin) |
|||
|
7 |
Yillik foiz stavkasi |
Doimiy daromadga ega bo‘lgan |
O‘zini o‘zi band qilgan |
|
23 foiz |
24 foiz |
||
|
8 |
Kredit oluvchi yoshiga bo‘lgan talab |
Kredit olish uchun murojaat qilgan kunida 18 yoshga to‘lgan va 60 yoshdan oshmagan (60 yosh ham kiradi) bo‘lishi.
|
|
|
9 |
Qarz oluvchilar/birgalikda qarz oluvchilar (jismoniy shaxslar) muvofiqlik mezonlari |
- doimiy ish joyiga, shu jumladan kredit bo‘yicha hisoblangan foizlarni va asosiy qarzni to‘lov jadvaliga muvofiq har oyda to‘lash uchun yetarli bo‘lgan daromad manbaiga ega bo‘lish; - qarz yuki ko‘rsatkichi 50 foizdan oshmasligi kerak. - ipoteka kreditini ajratishni ko‘rib chiqish vaqtida bank va boshqa kredit tashkilotlaridan muddati o‘tgan qarzdorligi mavjud bo‘lmasligi. |
|
|
10 |
Kredit miqdorining uy-joy (garov) qiymatiga nisbati |
LTV≤80%.
|
|
|
11 |
Uy-joylarni topshirish (garov sifatida bankka taqdim qilish) |
2027 yil II chorak yakuniga qadar |
|
|
12 |
To‘lov usuli |
Annuitet yoki differensial usulda |
|
|
13 |
Birgalikda qarz oluvchilar soni |
4 nafargacha |
|
|
14 |
Ta’minot |
- Kredit hisobiga sotib olinayotgan uy-joy (xonadon) - Kredit hisobiga sotib olinayotgan uyning qurilish ishlari yakunlanib, kadastr hujjatlari rasmiylashtrilib garov sifatida taqdim qilinguniga qadar Yangi Toshkent shahrini barpo etish direksiyasining kredit summasining 125 foizidan kam bo‘lmagan miqdordagi kafilligi qabul qilinadi. Qurilish ishlari yakunlanib, kadastr hujjatlari rasmiylashtirilganidan so‘ng, kredit bo‘yicha ta’minot ushbu uy-joyning ipotekasiga almashtiriladi. |
|
|
15 |
Boshqa shartlar |
Mijozga ipoteka krediti ajratilgan muddatdan to kadastr hujjatlari to‘liq rasmiylashtirilib kredit hisobiga sotib olinayotgan uy-joy (xonadon) garov ta’minotiga qo‘yilgunga qadar bo‘lgan kredit davri davomida mijozning kredit to‘lovlarini uzluksiz 90 (to‘qson) kun kechiktirishi mijoz bilan tuzilgan ipoteka krediti shartnomasini bank tomonidan bir tomonlama bekor qilinishiga hamda kredit to‘lovlarini “Yangi Toshkent shahrini barpo etish direksiyasi” hisobidan to‘liq so‘ndirilishiga asos bo‘ladi. |
|
Kreditning asosiy shartlari to'g'risida axborot varaqasi (Sharq bahori – 1)
Kreditning asosiy shartlari to'g'risida axborot varaqasi (Sharq bahori – 2)
Kreditning asosiy shartlari to'g'risida axborot varaqasi (Sharq bahori – 3)
Kredit shartnomasining namunaviy shakli (yuklab olish)
Kredit shartnomasining namunaviy shakli (yuklab olish)
Kredit sharnomasi rasmiylashtirishdan oldin taqdim etiladigan cheklist
Batafsil ma’lumot olish uchun quyidagi telefonlarga murojaat qilishingiz mumkin:
| № | Bank xizmatlari ofislari nomlari | Telefon raqamlar |
|---|---|---|
| 1 | Amaliyot boshqarmasi | (+99871) 207-62-84 |
| 2 | “Toshkent” BXO | (+99871) 230-40-92 |
| 3 | “Darxon” BXO | (+99871) 237-06-45 |
| 4 | “Yakkasaroy” BXO | (+99871) 255-18-70 |
| 5 | "Andijon” BXO | (+99895) 202-03-10 |
| 6 | “Namangan” BXO | (+99869) 223-19-65 |
| 7 | “Samarqand” BXO | (+99866) 237-74-02 |
| 8 | “Termiz” BXO | (+99876) 227-35-00 |
| 9 | “Qarshi” BXO | (+99875) 227-25-25 |
| 10 | “Farg‘ona” BXO | (+99873) 244-40-28 |
| 11 | “Jizzax” BXO | (+99872) 226-20-16 |
| 12 | “Buxoro” BXO | (+99865) 505-06-06 |
| 13 | “Bektemir” BXO | (+99855) 901-10-10 |
| 14 | “Raqamli” BXO |
(+99855) 506-07-60 |
Chakana biznes departamentining telefon raqami: (+ 998 71) 207-36-44. Ichki raqam (11272, 11370, 11407)


